연금보험 연금저축 차이 — 세제적격·비적격 갈림길 (2026)
연금보험 연금저축 차이는 소득세법상 연금계좌에 해당하는지로 갈립니다. 납입·운용·수령 세 지점의 세금 처리와, 보험차익 비과세 요건이 일시납형·월적립식·종신형 세 갈래로 나뉜다는 점을 2026년 시행 조문으로 정리했습니다.
연금저축계좌를 세액공제 단계부터 인출 단계까지 따라갑니다. 연간 납입한도와 세액공제율, 세금을 줄이는 인출 순서, 연금수령한도 계산법, 중도해지 시 실제 손해액, 연금저축펀드·연금저축보험·연금저축신탁의 차이와 고르는 기준을 정리합니다.

연금보험 연금저축 차이는 소득세법상 연금계좌에 해당하는지로 갈립니다. 납입·운용·수령 세 지점의 세금 처리와, 보험차익 비과세 요건이 일시납형·월적립식·종신형 세 갈래로 나뉜다는 점을 2026년 시행 조문으로 정리했습니다.
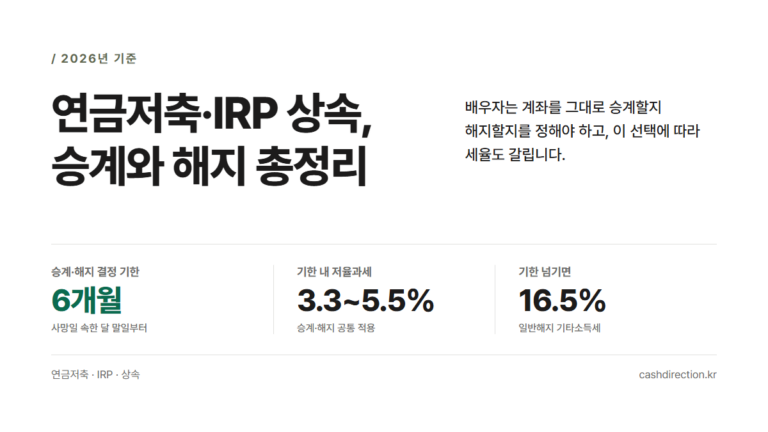
연금저축·IRP 가입자가 사망하면 배우자 승계와 해지 중 하나를 6개월 안에 골라야 합니다. 승계 조건과 세율, 해지 시 세금, 상속세, 필요 서류에 자주 묻는 질문까지 2026년 기준으로 정리했습니다.
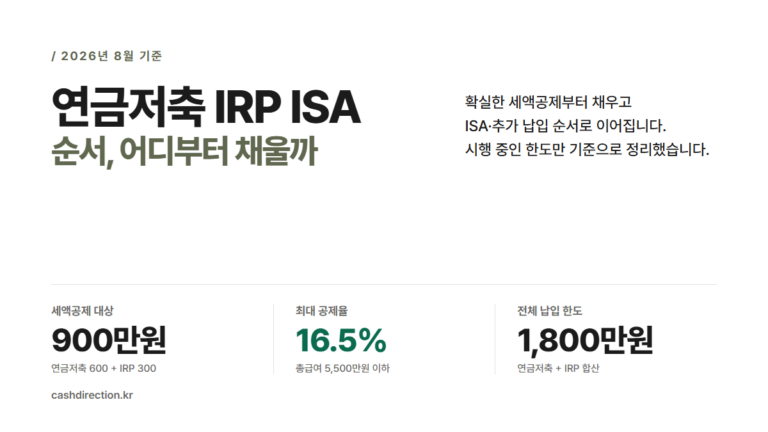
연금저축·IRP·ISA 중 어디부터 채워야 할까요. 세액공제 한도 900만원과 ISA 한도를 비교하고, 한도 완납 가능 여부·소득 구간·중도인출 필요성·ISA 만기 도래의 4단계로 내 순서를 직접 가려 볼 수 있게 정리했습니다.

연금저축펀드·보험·신탁은 수익 구조와 원금보장이 다르고, 증권사와 은행 중 어디서 여느냐에 따라 ETF를 직접 담을 수 있는지도 갈립니다. 2026년 기준 세 상품의 차이와 고르는 기준을 공식 자료로 정리했습니다.

연금저축 중도해지 시 세액공제받은 원금과 운용수익에 기타소득세 16.5%가 붙습니다. 실제 손해액 계산과 해지 전 대안, 그리고 이 손해 계산이 달라지는 다섯 가지 경우를 2026년 기준으로 정리했습니다.
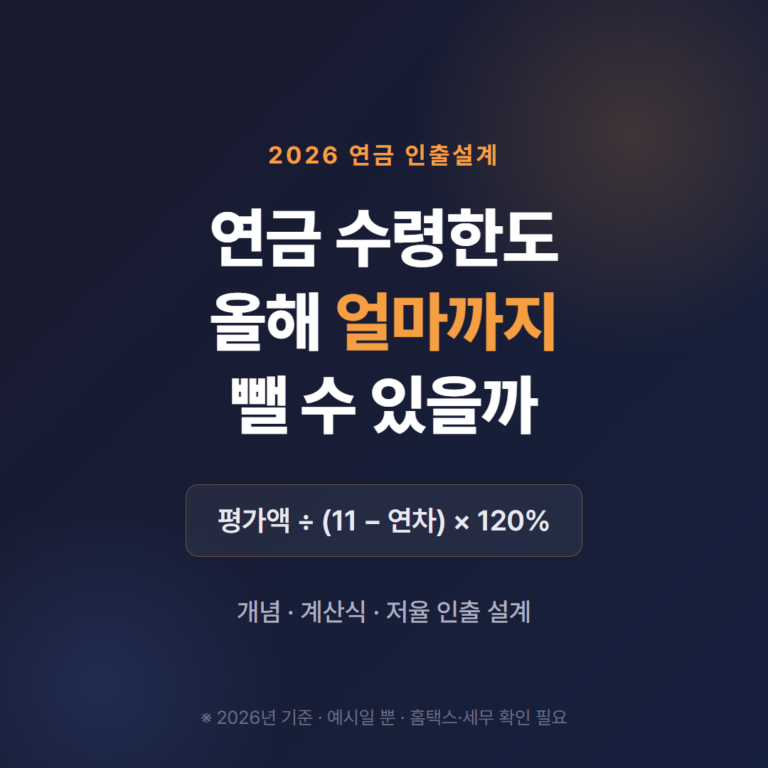
연금 수령한도는 연금계좌 평가액을 (11−연금수령연차)로 나눈 뒤 120%를 곱해 계산합니다. 2026년 기준 계산식과 연차별 한도표, 한도를 넘겼을 때 재원별로 달라지는 세금까지 정리했습니다.

연금저축계좌 인출 순서는 내가 고르는 게 아니라 법령이 자동으로 정합니다. 비과세 원금 → 퇴직금 → 과세 재원 3단계 순서와 연금수령한도, 연 1,500만원 분리과세 기준, 여러 계좌 인출 전략까지 2026년 기준으로 정리했습니다.
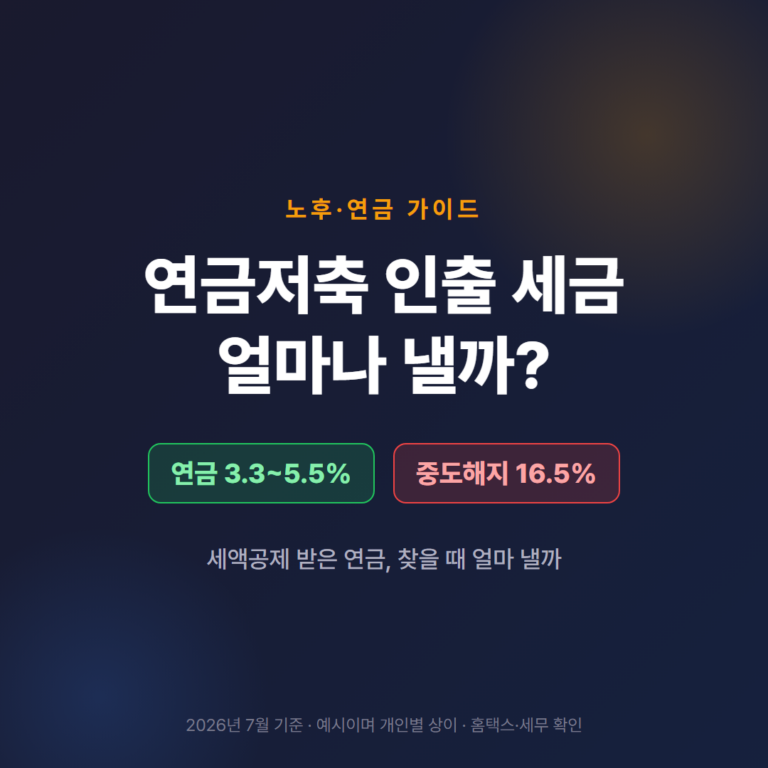
연금저축 인출 세금은 찾는 방식에 따라 갈립니다. 연금으로 나눠 받으면 3.3~5.5%, 중도해지하면 16.5%. 연금수령 요건과 연 1,500만원 분리과세 기준, 부득이한 사유 예외까지 2026년 기준으로 정리했습니다.