기초연금 모의계산 2026, 소득인정액 계산법과 선정기준액 247만원
기초연금 모의계산은 소득평가액과 재산의 소득환산액을 더한 소득인정액이 선정기준액 이하인지로 판정됩니다. 2026년 기준 근로·재산 항목별 계산 공식과 조건을 대입한 계산 예시를 정리했습니다.
개별 제도가 아니라 노후 준비 전체를 조망합니다. 국민연금·퇴직연금·개인연금으로 이어지는 3층 연금 구조, 국민연금연구원 조사 기준 적정 노후생활비와 부부·1인 필요액, 통합연금포털에서 내 연금을 한 번에 확인하는 방법을 정리합니다.
기초연금 모의계산은 소득평가액과 재산의 소득환산액을 더한 소득인정액이 선정기준액 이하인지로 판정됩니다. 2026년 기준 근로·재산 항목별 계산 공식과 조건을 대입한 계산 예시를 정리했습니다.
65세 이후 취업하면 실업급여는 원칙적으로 적용되지 않습니다. 다만 65세 전부터 고용보험 자격을 유지하다 계속 고용된 경우는 예외입니다. 고용보험법 제10조 제2항을 기준으로 무엇이 빠지고 무엇이 남는지, 보험료와 확인 방법까지 2026년 기준으로 정리했습니다.
주택연금을 계속 받는 쪽과 집을 팔아 옮기는 쪽을 2026년 기준으로 비교합니다. 거래비용은 물론 건강보험료와 기초연금 소득인정액이 어떻게 달라지는지, 그리고 내 상황을 대입해 방향을 잡는 체크리스트까지 정리했습니다.
4% 룰을 만든 벤젠이 2025년 기준선을 4.7%로 올렸습니다. 은퇴자금 인출률의 근거와 정액·정률·가드레일 방식 차이, 2026년 금리·물가·연금을 반영한 한국 적용 기준까지 정리했습니다.
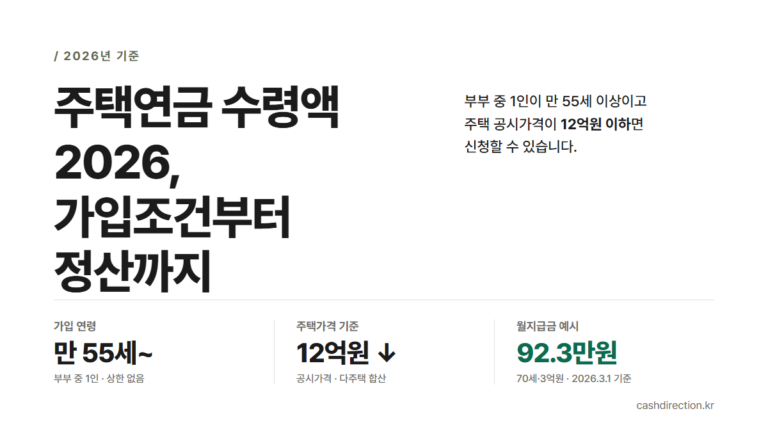
주택연금 수령액은 2026년 3월 기준 70세·3억원 주택이면 월 92만 3천원입니다. 가입조건과 연령별 월지급금 표, 내 조건이 표의 어느 칸인지 찾는 절차, 보증료와 정산까지 공사 공식 자료로 정리했습니다.
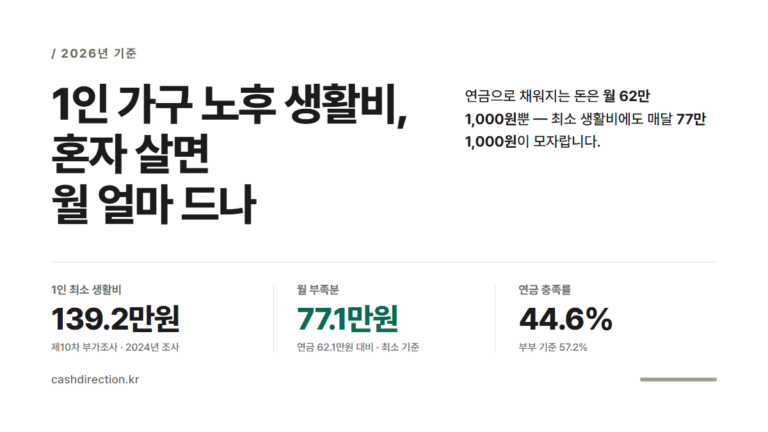
혼자 사는 노후에 필요한 돈은 최소 월 139만원, 적정 197만원입니다. 기초연금만 받을 때·국민연금 평균을 함께 받을 때 등 조건별로 매달 부족분과 은퇴 기간 전체 부족 총액까지 대입해 계산했습니다.
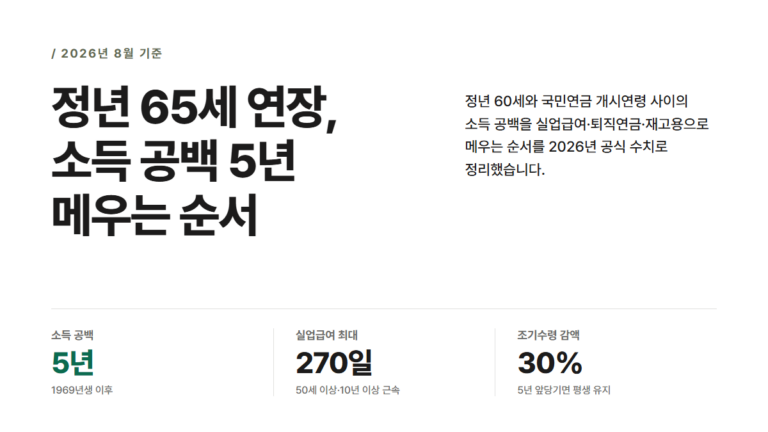
정년 65세 연장은 2026년 9월 현재 입법되지 않았습니다. 정년 60세와 국민연금 개시연령 사이 최대 5년의 소득 공백을 실업급여·IRP·재고용·조기수령으로 메우는 순서를 한 사람의 달력 위에 이어 정리했습니다.

통합연금포털 주소가 금융감독원 홈페이지로 통합됐습니다. 국민연금·퇴직연금·개인연금·주택연금을 한 번에 조회하는 방법과 3영업일 대기, 갱신 규칙, 연금이 안 보일 때 대응을 자주 묻는 질문으로 정리했습니다.

은퇴 후 퇴직연금 안전자산 비중을 몇 %로 잡아야 할까요. DC·IRP의 위험자산 70% 한도와 ‘100−나이’ 법칙의 한계, 그리고 내 상황을 대입해 비중을 가늠하는 5단계 판정 흐름까지 정리했습니다.

국민연금연구원 국민노후보장패널조사(2024년 조사) 기준 적정 노후생활비는 부부 월 298만원, 1인 198만원입니다. 가계금융복지조사 341만원과 왜 차이가 나는지, 최소생활비와 지역별 편차, 목표 노후자금 계산법까지 정리했습니다.