IRP 납입한도, 계좌 합쳐 연 1,800만원까지입니다
IRP 납입한도는 연금저축과 합쳐 연 1,800만원이며, 여러 금융회사에 나눠도 전 금융기관 합산으로 관리됩니다. 초과 입금 제한과 ISA 만기 전환금·60세 이상 1주택자 특례 같은 별도 한도까지 정리했습니다.
퇴직급여 제도를 유형별로 나누어 정리합니다. DB형·DC형·IRP의 구조 차이와 내 퇴직연금이 어디에 속하는지 확인하는 법, 퇴직금 계산에서 평균임금 산정이 어긋나는 이유, 중도인출이 허용되는 법정 사유와 사유별 세율, 은퇴 후 안전자산 비중까지 다룹니다.
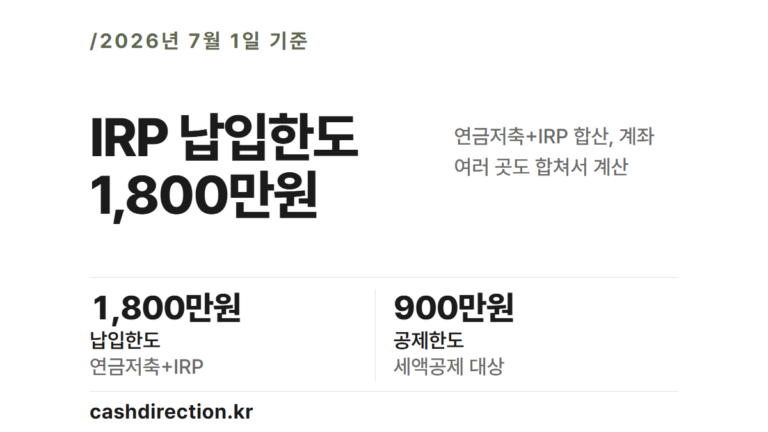
IRP 납입한도는 연금저축과 합쳐 연 1,800만원이며, 여러 금융회사에 나눠도 전 금융기관 합산으로 관리됩니다. 초과 입금 제한과 ISA 만기 전환금·60세 이상 1주택자 특례 같은 별도 한도까지 정리했습니다.

재직 중 사망 퇴직금은 유족 규정이 없어 민법상 상속으로 처리되고, 사망은 IRP 이전 의무의 법정 예외입니다. 퇴직금·DB·DC별 지급 절차와 청구 서류, 14일·3개월·6개월 기한, 퇴직소득세와 상속세의 차이를 2026년 기준 법령으로 정리했습니다.

퇴직연금 수수료 비교는 사업자별 요율표가 아니라 구조부터 봐야 합니다. 운용관리·자산관리 수수료가 나뉘는 법적 이유, 은행·증권·보험 권역별 차이, 누가 부담하는지, 그리고 금융감독원 통합연금포털에서 내 조건으로 직접 조회하는 절차를 정리했습니다.

IRP는 55세가 돼도 자동으로 나오지 않습니다. IRP 연금수령 신청 절차를 요건·필요서류·신청 화면에서 정해야 할 5가지·되돌릴 수 없는 항목까지 2026년 기준 법령으로 정리했습니다.
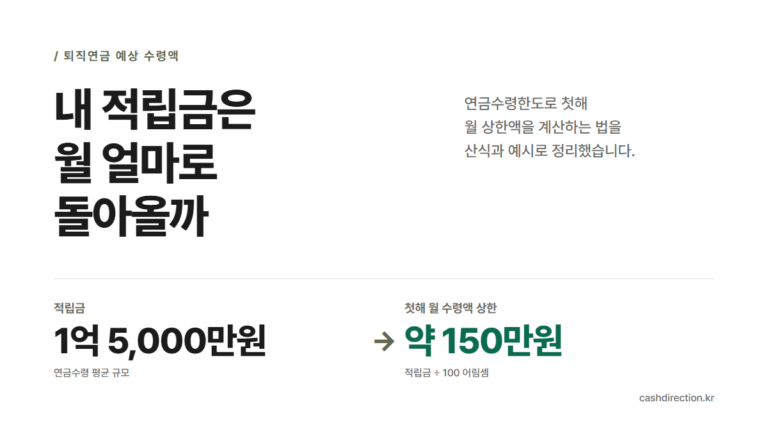
퇴직연금 예상 수령액을 직접 계산하는 법. DB·DC형 적립금 산출 논리부터 1억 5,000만원을 연차별 한도까지 받으면 얼마씩 나오는지 전 과정을 대입해 계산하고, 최소 5년 분할에서 한도를 넘길 때의 손해 구간까지 정리했습니다.
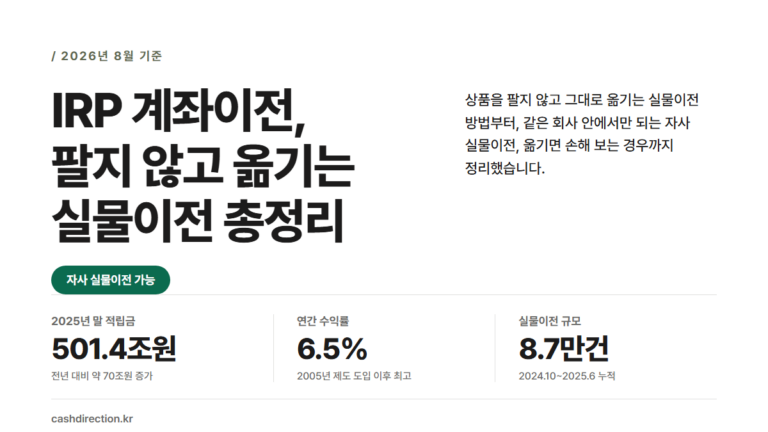
IRP 계좌이전을 상품 매도 없이 하는 실물이전 방법을 2026년 기준으로 정리했습니다. 되는 상품과 안 되는 상품, 이전 중 운용 제한, 소요 기간과 수수료까지 자주 묻는 질문으로 함께 확인하실 수 있습니다.
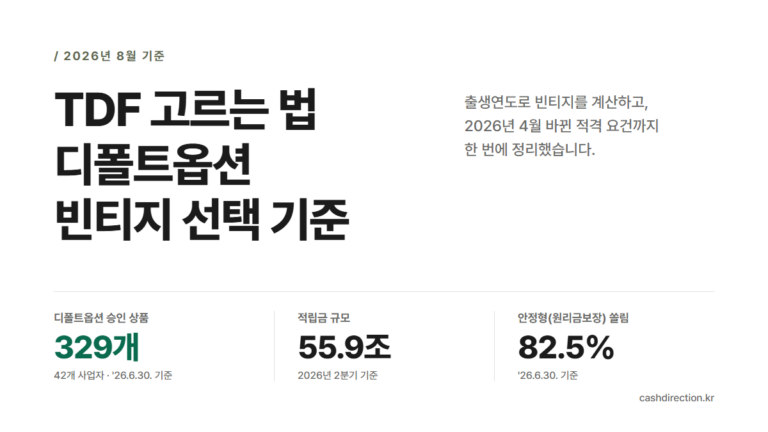
퇴직연금 디폴트옵션은 통지받은 날부터 2주가 기준입니다. TDF 빈티지 계산법과 글라이드패스, 내 빈티지를 단계별로 판정하는 순서까지 근거 법령과 최신 공시로 정리했습니다.

고용노동부 퇴직금계산기 결과가 회사 계산과 다른 이유를 입력칸 10개 순서대로 짚었습니다. 1일 평균임금 산정, 상여금·연차수당 산입, 계산기 결과가 실제와 어긋나는 경우까지 2026년 기준으로 정리했습니다.
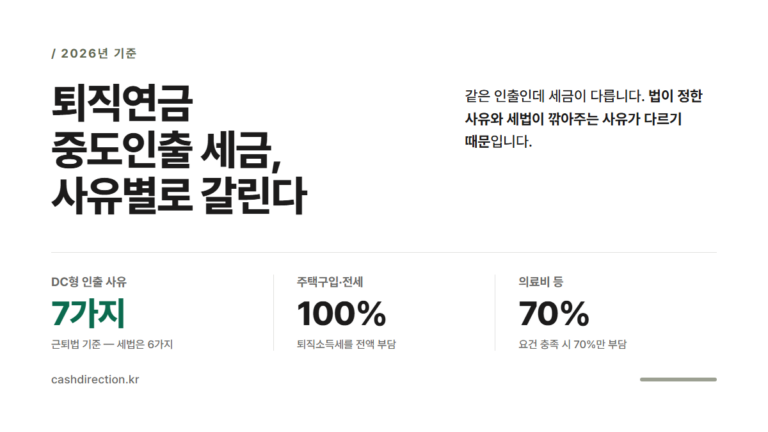
퇴직연금 중도인출 세금은 인출 사유에 따라 갈립니다. 근퇴법상 인출 가능 사유와 세법상 ‘부득이한 사유’가 다른 지점을 4단계 판정 흐름으로 짚고, 재원별 세율을 2026년 기준으로 정리했습니다.
퇴직금을 일시금으로 받으면 퇴직소득세를 한 번에 내지만, IRP로 옮겨 연금으로 받으면 수령 연차에 따라 30~50% 감면받습니다. 감면율표, 연금소득세율, 수령 요건까지 2026년 기준으로 정리했습니다.