퇴직 후 건강보험료 2026, 얼마 오르고 어떻게 줄이나
퇴직 후 건강보험료는 지역가입자로 바뀌며 소득과 재산에 함께 부과됩니다. 2026년 보험료율로 실제 금액을 계산하고, 임의계속가입 활용법과 이 계산이 내 경우와 어긋날 수 있는 지점까지 정리했습니다.
연금을 받을 때 실제로 떼는 세금을 계산 기준으로 설명합니다. 연금소득세의 나이별 세율과 이연퇴직소득 감면 구조, 연 1,500만원 문턱에서 갈리는 분리과세와 종합과세의 손익 비교, 연금 수령이 건강보험 피부양자 자격에 미치는 영향을 다룹니다. 세율은 개정이 잦은 항목이라 적용 연도를 반드시 함께 적습니다.
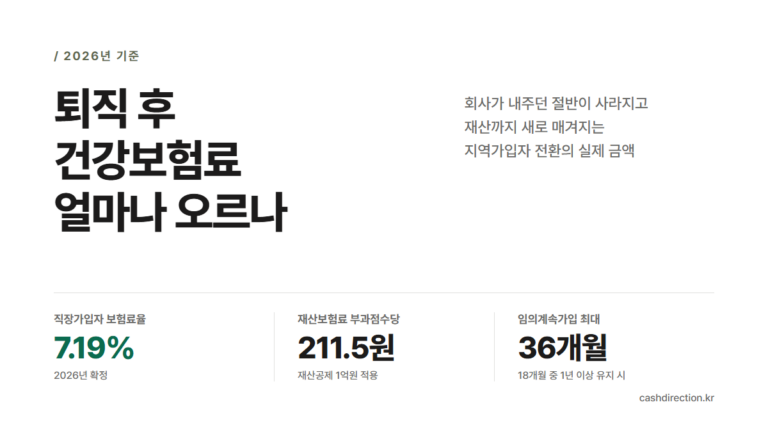
퇴직 후 건강보험료는 지역가입자로 바뀌며 소득과 재산에 함께 부과됩니다. 2026년 보험료율로 실제 금액을 계산하고, 임의계속가입 활용법과 이 계산이 내 경우와 어긋날 수 있는 지점까지 정리했습니다.
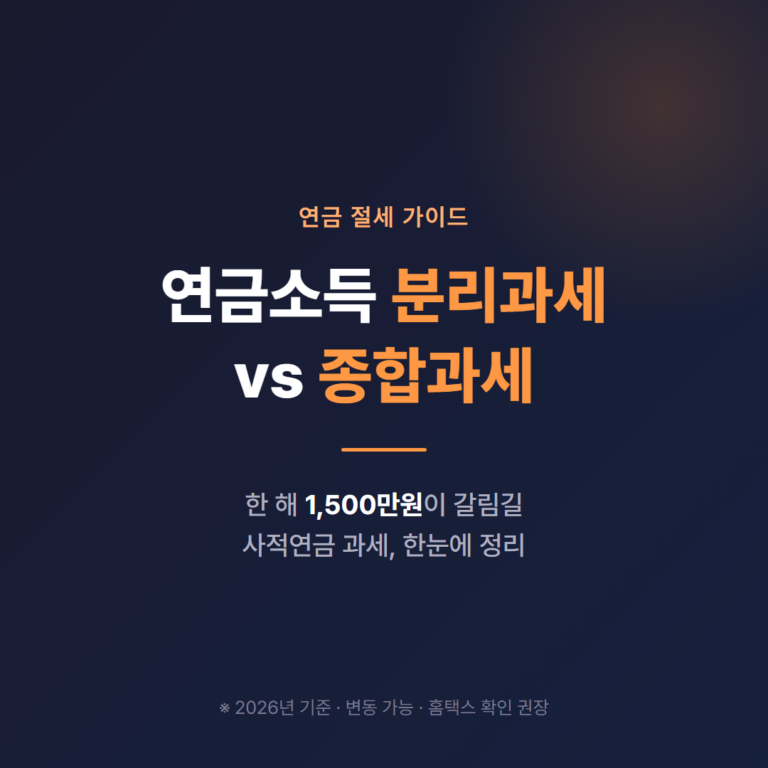
사적연금이 연 1,500만원을 넘으면 초과분이 아니라 그해 연금 전액이 종합과세 또는 16.5% 분리과세 대상이 됩니다. 2026년 기준 세율표와 문턱 효과, 둘 중 무엇이 유리한지 판단 기준까지 정리했습니다.

건강보험 피부양자 소득기준은 연금만 2,000만원이 아니라 근로·사업·이자·배당까지 더한 합산소득 2,000만원입니다. 2026년 재산요건과 지역가입자 보험료율 7.19%, 전환 경감 종료 시점까지 정리했습니다.

공적연금은 종합과세, 사적연금은 3.3~5.5% 분리과세. 2026년 기준 연금소득세 과세 방식을 연금 종류별로 정리했습니다. 종신수령 3.3%, 퇴직소득세 최대 50% 감면, 연 1,500만원 기준과 건강보험료 차이까지 한눈에 확인하세요.